こんにちは。公務員のライト専任講師のゆうシです。
民法Ⅰの出題数や頻出分野を知り、勉強する順番を決めたい受験生に向けた記事です。
この記事では、国税専門官・財務専門官の過去13年分のデータから、民法Ⅰの出題傾向と対策の優先順位を解説します。
この記事を書いた人

公務員のライト専任講師
ゆうシ先生(川下裕史)
国税専門官・財務専門官の民法Ⅰの出題数
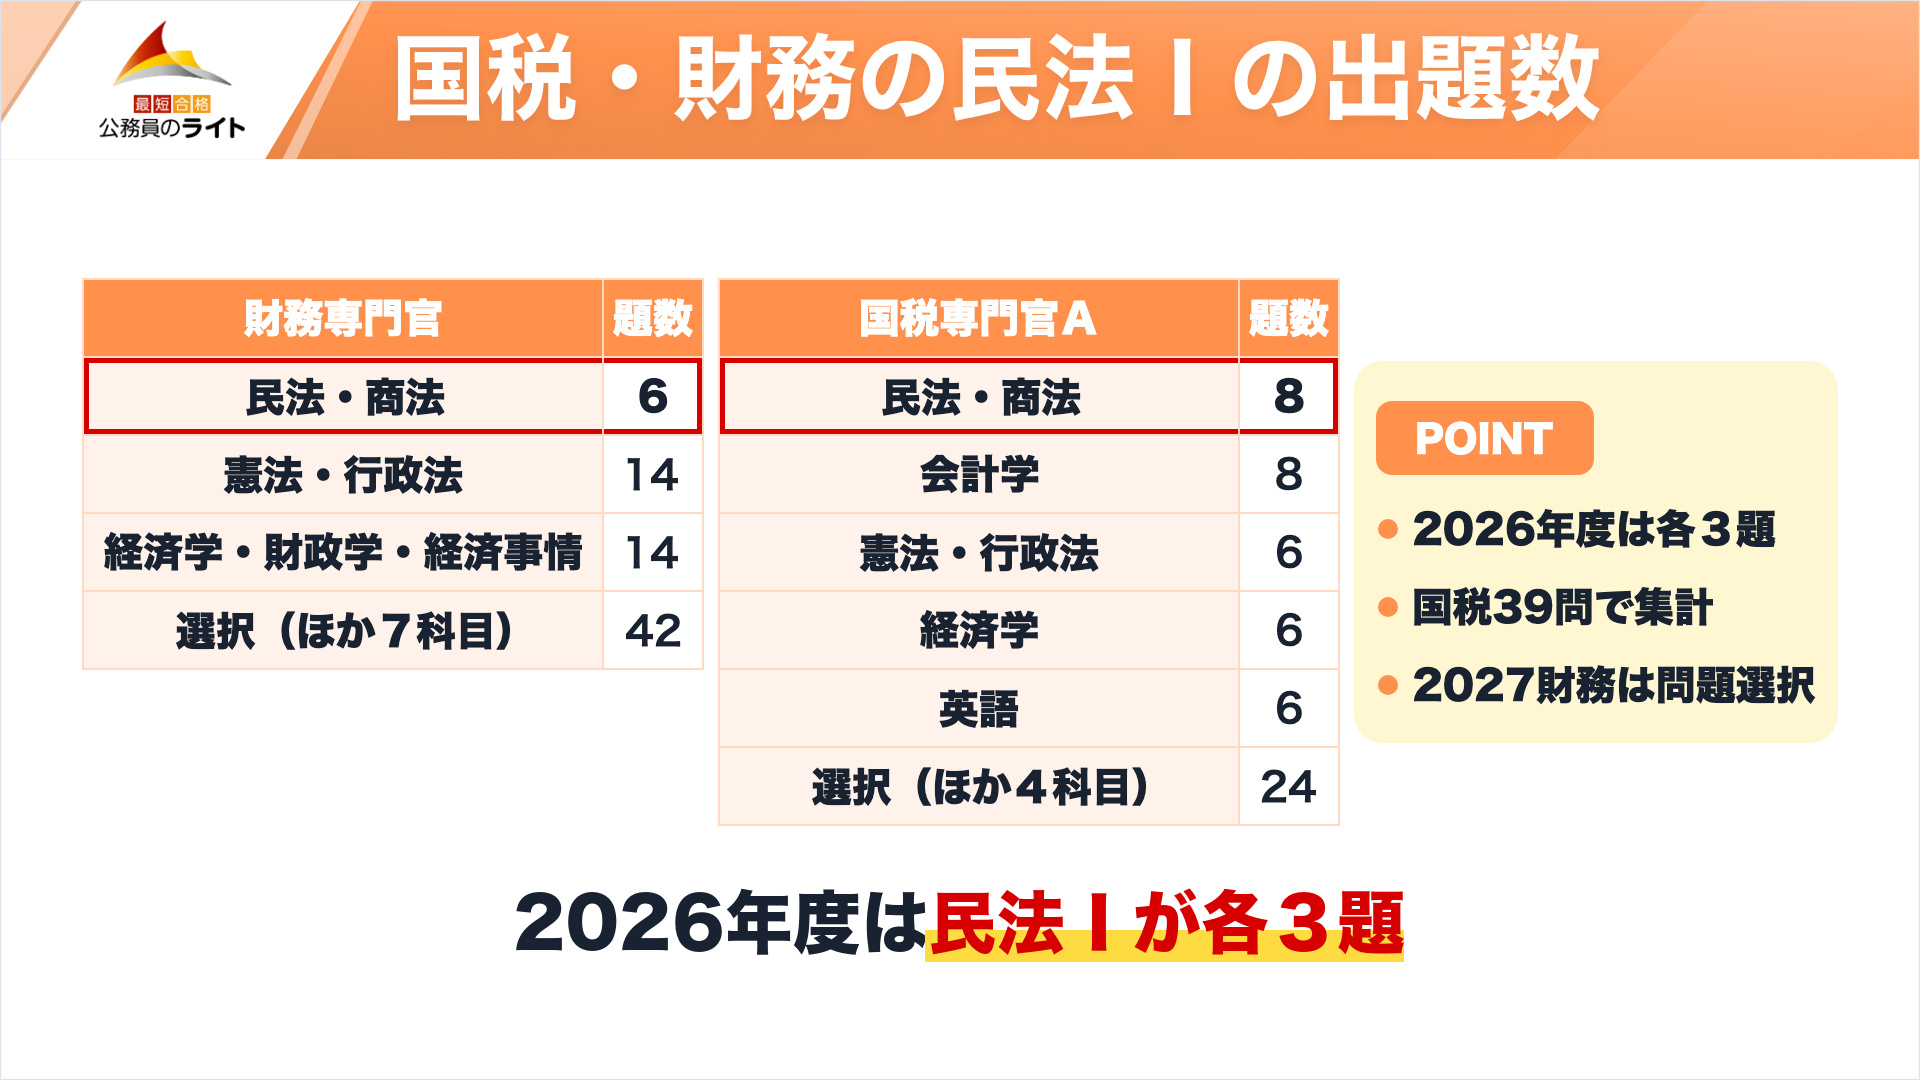
2026年度の国税専門官Aの専門試験は、58題から40題を解き、解答時間は2時間40分です。民法・商法は計8題で、このうちNo.1・No.5・No.6の3題を民法Ⅰに分類しています。
2026年度の財務専門官は76題から40題を解き、解答時間は2時間20分です。民法・商法は選択科目の6題で、そのうち3題を民法Ⅰに分類しています。
2027年度の財務専門官は、8科目48題から問題単位で12題を選択する方式へ変わります。2026年度の科目単位の選択と区別してください。
対策では、抵当権・不動産物権変動・意思表示を優先しつつ、ほかの基本分野も押さえましょう。
- この記事で見ること:専門試験の中の民法Ⅰの出題数
- 過去13年の頻出分野と、年度別の出題数
- 人物関係の整理と、条文・判例を学ぶ順番
国税専門官・財務専門官の民法Ⅰの特徴・問われ方
国税の民法Ⅰ3問と、財務の民法・商法のうち総則・物権の問題を扱います。代理・占有・担保物権など、条文の要件を少し変えた記述や、似た制度を入れ替えた記述が出ています。
条文や判例を読むときは、誰が・どの条件で・何を主張できるかに分けます。善意は事情を知らないこと、悪意は知っていることです。日常語の善悪とは違います。
国税専門官・財務専門官の民法Ⅰの例題
- ア、イ
- ア、ウ
▼ 選択肢3〜5と正答・解説を見る(タップで開きます)
- イ、オ
- ウ、エ
- エ、オ
▼ ほかの例題を見る(占有・動産質権)(タップで開きます)
- ア、ウ
- ア、オ
- イ、エ
- ウ、エ
- エ、オ
- ア、イ
- ア、オ
- イ、ウ
- ウ、エ
- エ、オ
国税専門官・財務専門官の民法Ⅰの出題分析【過去13年】
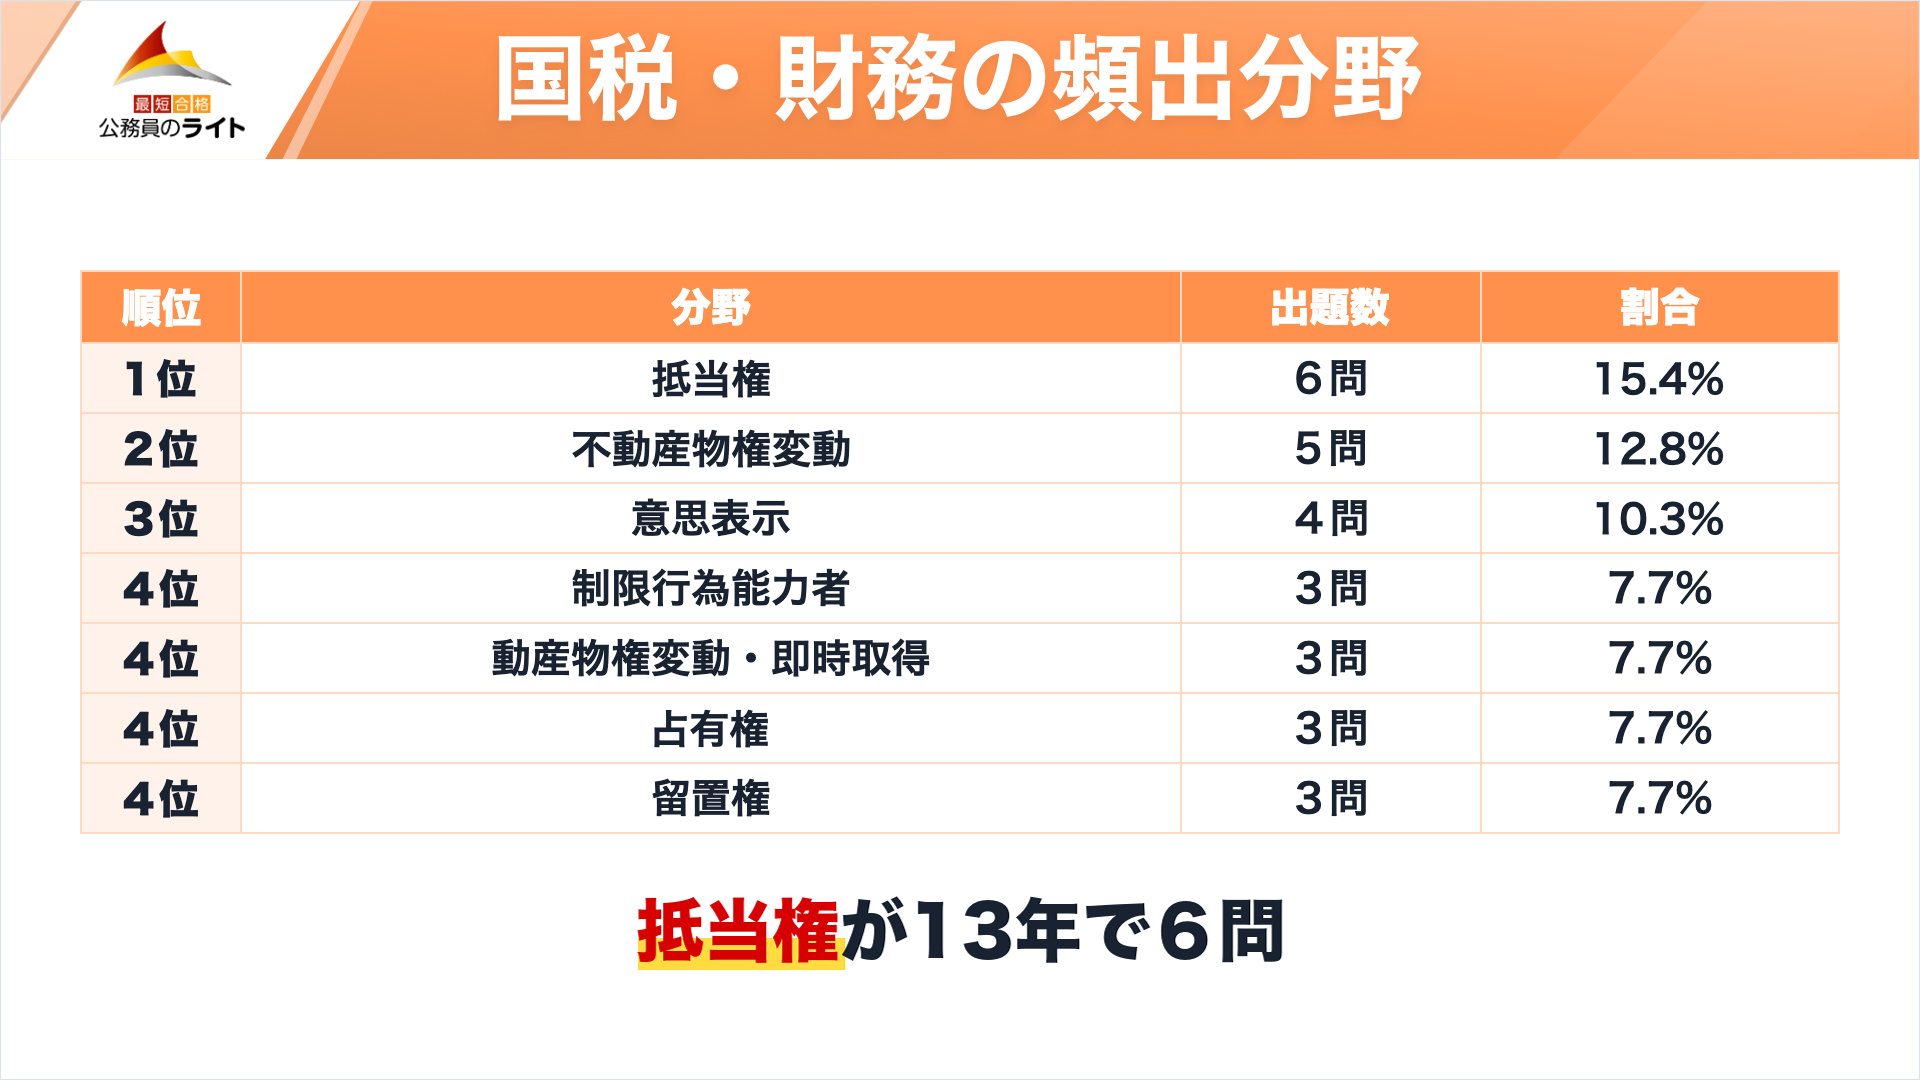
過去13年の39問を20分野に分けると、最多は抵当権の6問です。
集計の母集団は国税専門官の39問です。財務の32問はすべてこの39問に含まれる同一問題なので、二重に足していません。財務にだけ合わせた傾向ではなく、国税固有の7問も含む点に注意してください。
上位3分野で15問、全体の38.5%を占めます。
抵当権
この分野では、不動産などを引き渡さずに担保とし、優先して弁済を受ける権利を学びます。
抵当権の出題ポイントは、次の3つです。
- 13年で6問、6の年度に出題されています
- 担保を設定した土地・建物と、債権者・所有者の関係を図にします
- 法定地上権や物上代位など、どの条件で効力が及ぶかを確認します
不動産物権変動
この分野では、土地や建物の所有権などが移るとき、登記がどんな役割を持つかを学びます。
不動産物権変動の出題ポイントは、次の3つです。
- 13年で5問、5の年度に出題されています
- 所有権がいつ移るかと、第三者に対抗できるかを分けます
- 二重譲渡・取消し・解除・時効取得と登記の関係を整理します
意思表示
この分野では、売買などの法律行為で、外に示した意思に問題がある場合の扱いを学びます。
意思表示の出題ポイントは、次の3つです。
- 13年で4問、4の年度に出題されています
- 心裡留保・虚偽表示・錯誤・詐欺・強迫を比較します
- 当事者間の効力と、第三者を保護する条件を分けます
国税専門官・財務専門官の民法Ⅰの年度別の出題数
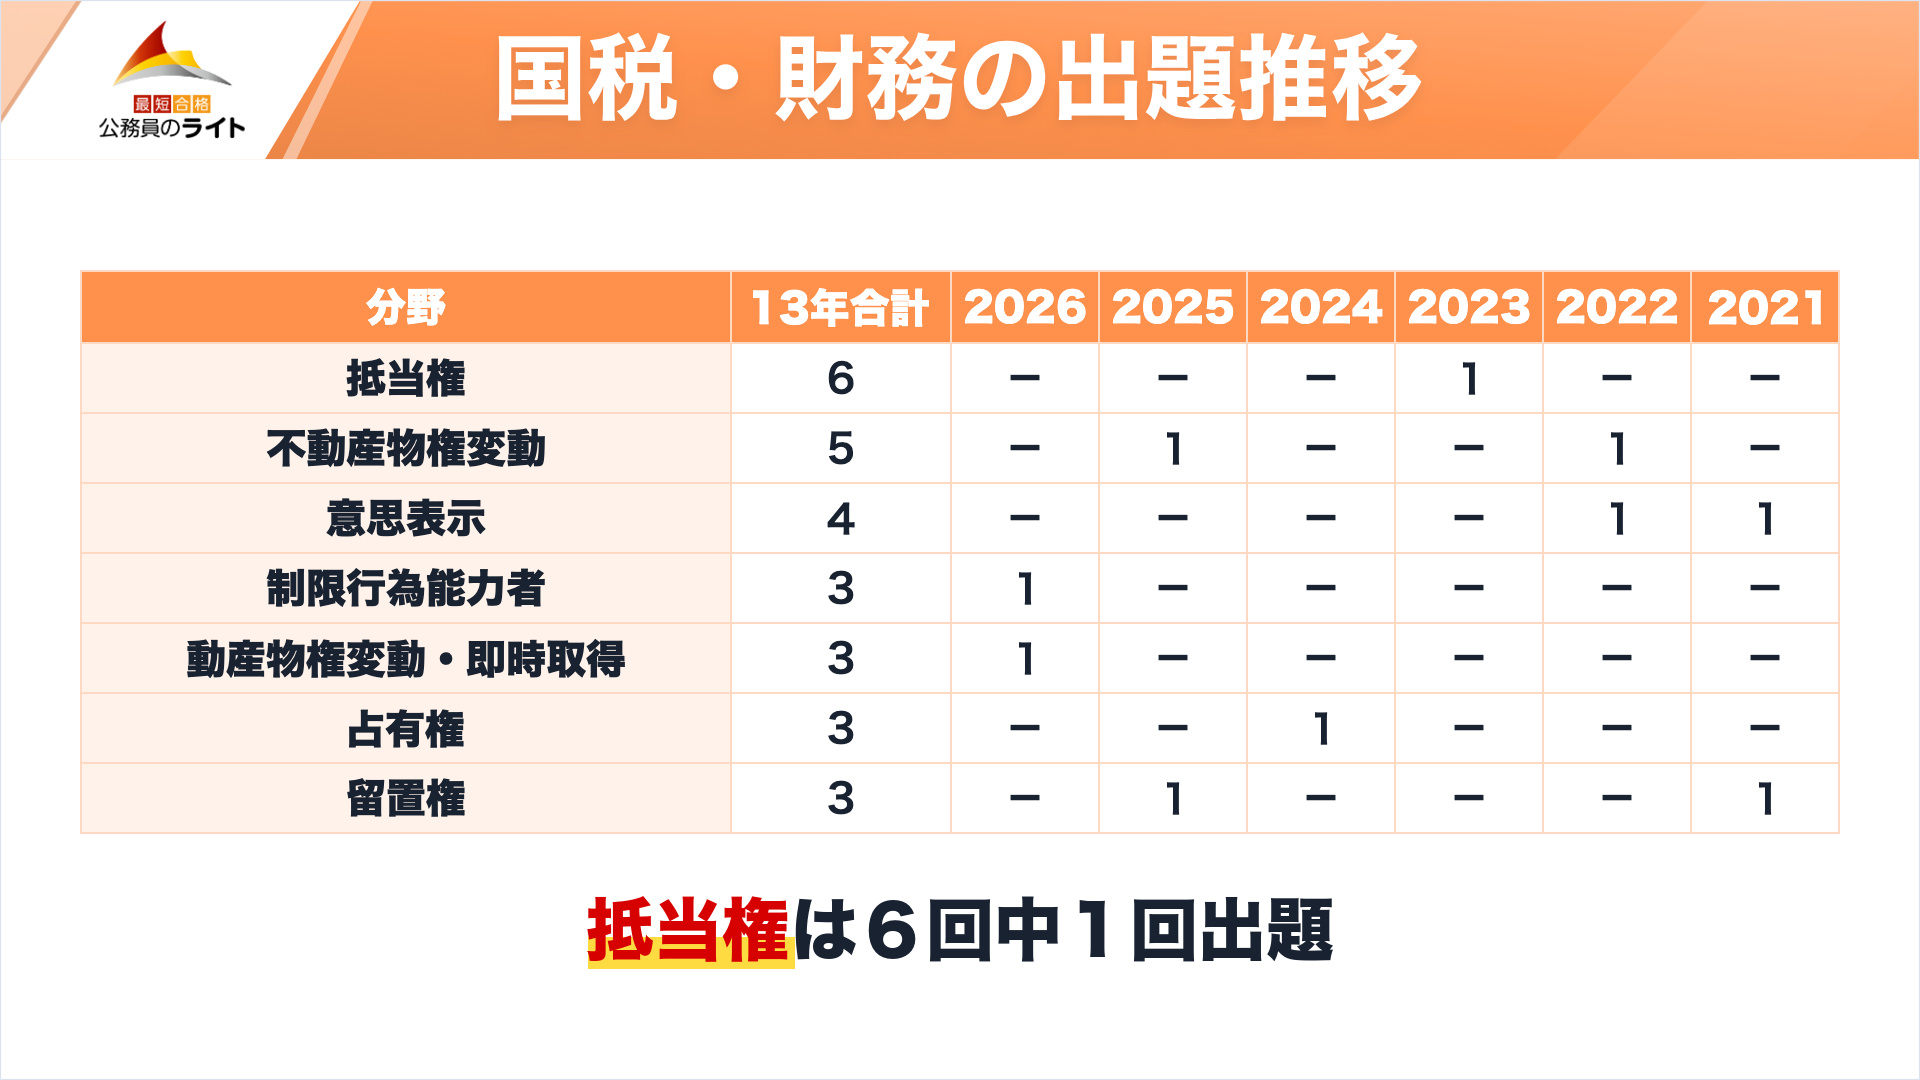
画像は直近6回(2021年度〜2026年度)の上位分野を示しています。1年だけの出題から、翌年度に出る・出ないと決めつけないようにしましょう。
国税専門官・財務専門官の民法Ⅰの分野別の出題数
| 分野 | 13年合計 | 2026 | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | 2018 | 2017 | 2016 | 2015 | 2014 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 制限行為能力者 | 3 | 1 | - | - | - | - | - | - | 1 | - | - | 1 | - | - |
| 失踪宣告・財産管理 | 1 | - | 1 | - | - | - | - | - | - | - | - | - | - | - |
| 法人 | 0 | - | - | - | - | - | - | - | - | - | - | - | - | - |
| 意思表示 | 4 | - | - | - | - | 1 | 1 | - | - | - | - | - | 1 | 1 |
| 代理 | 2 | - | - | 1 | - | - | - | - | - | - | 1 | - | - | - |
| 無効・取消し | 0 | - | - | - | - | - | - | - | - | - | - | - | - | - |
| 条件・期限 | 0 | - | - | - | - | - | - | - | - | - | - | - | - | - |
| 時効 | 2 | - | - | - | - | - | - | 1 | - | 1 | - | - | - | - |
| 不動産物権変動 | 5 | - | 1 | - | - | 1 | - | - | - | 1 | - | 1 | - | 1 |
| 動産物権変動・即時取得 | 3 | 1 | - | - | - | - | - | 1 | 1 | - | - | - | - | - |
| 占有権 | 3 | - | - | 1 | - | - | - | - | - | - | 1 | - | 1 | - |
| 物・物権 | 2 | - | - | - | 1 | - | 1 | - | - | - | - | - | - | - |
| 所有権・共有 | 2 | 1 | - | - | 1 | - | - | - | - | - | - | - | - | - |
| 用益物権 | 0 | - | - | - | - | - | - | - | - | - | - | - | - | - |
| 留置権 | 3 | - | 1 | - | - | - | 1 | - | - | - | - | - | 1 | - |
| 先取特権 | 1 | - | - | - | - | - | - | 1 | - | - | - | - | - | - |
| 質権 | 1 | - | - | 1 | - | - | - | - | - | - | - | - | - | - |
| 抵当権 | 6 | - | - | - | 1 | - | - | - | 1 | 1 | 1 | 1 | - | 1 |
| 根抵当権 | 0 | - | - | - | - | - | - | - | - | - | - | - | - | - |
| 担保物権全般 | 1 | - | - | - | - | 1 | - | - | - | - | - | - | - | - |
表は横にスクロールすると、2014年度までの出題を確認できます。出題がない分野も、試験範囲から外れたことを意味しません。
国税専門官・財務専門官の民法Ⅰの勉強方法・対策の優先順位
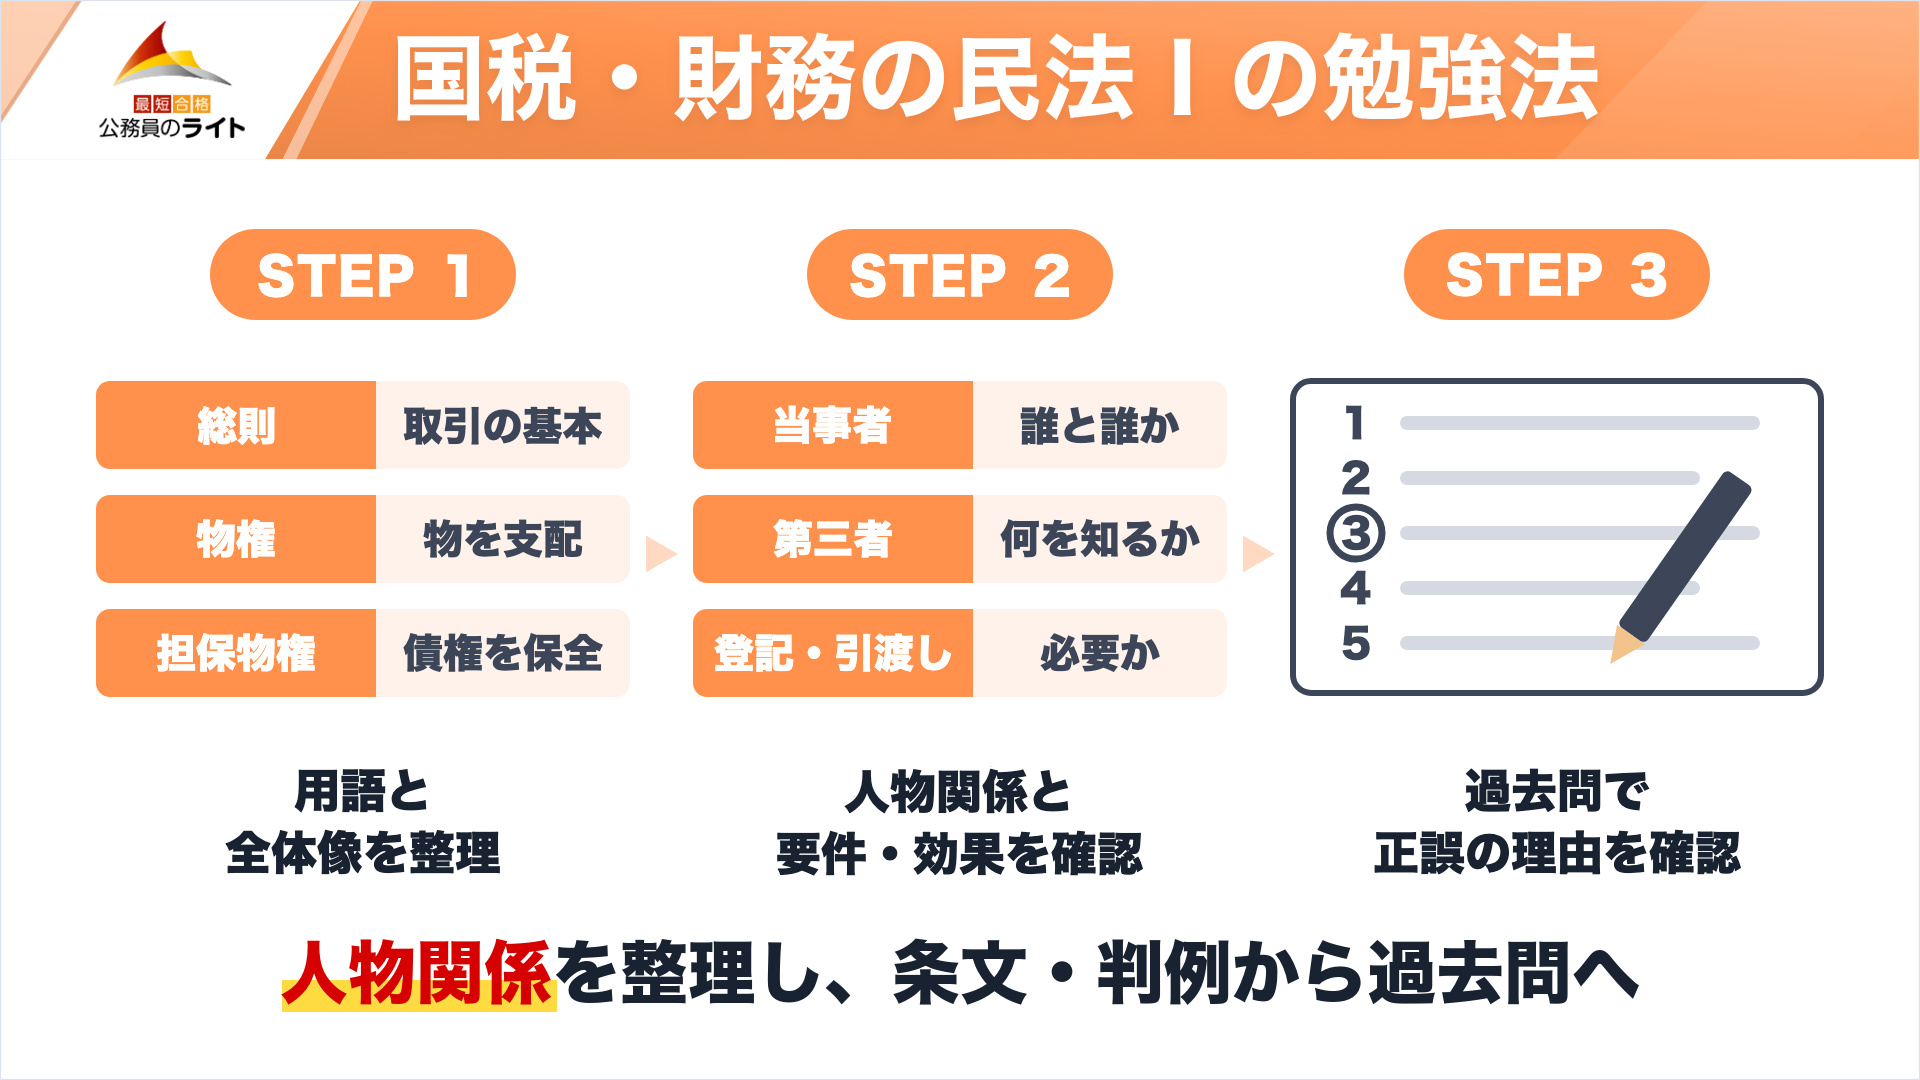
出題の多い抵当権・不動産物権変動・意思表示から、対策を厚くするのが基本です。
この3分野で39問中15問(38.5%)ですが、ほかの分野も出題されています。頻出だけに絞らず、総則→物権→担保物権のつながりを押さえましょう。
- ステップ1 総則・物権・担保物権の意味と、基本用語を整理します
- ステップ2 本人・相手方・第三者を図にし、条文と判例の条件を確認します
- ステップ3 過去問を解き、誤った記述をどう直すかまで説明します
国税専門官・財務専門官の民法Ⅰのおすすめ教材
初めて学ぶ場合は、講義で全体像を押さえ、過去問で人物関係とルールの使い方を確かめると進めやすくなります。
民法の講座
知識ゼロから7割死守!「民法」講座の特徴
民法は範囲が広く、多くの受験生が後回しにしがちな科目です。この講座は民法1が全32回・民法2が全26回の合計58回で、知識ゼロから7割を狙えるところまで引き上げます。
国家一般職・国税専門官・財務専門官・都道府県庁・特別区Ⅰ類・地方上級・市役所など、幅広い試験に対応しています。
「民法が苦手で手が止まっている」「どこから手をつければいいかわからない」という方に最適な講座です。
公務員のライトの民法講座は、民法Ⅰと民法Ⅱを学べる講座です。総則・物権から、債権・親族・相続へと学習を広げられます。
過去問アプリ
移動時間などの復習には、過去問アプリも使えます。使い方や収録内容は、公務員のライトの過去問アプリ紹介ページで確認できます。
▶ App Storeでダウンロード ▶ Google Playでダウンロード
まとめ
- 過去13年の分析対象は39問です
- 最多は抵当権の6問です
- 人物関係を図にし、誰が何を主張できるかを条文・判例で確認します
- 全体像→人物関係と要件・効果→過去問の順に進めましょう
民法Ⅰは、総則と物権がつながる科目です。正誤の理由を確かめながら、学習を進めていきましょう。
知識ゼロから7割死守!「民法」講座の特徴
民法は範囲が広く、多くの受験生が後回しにしがちな科目です。この講座は民法1が全32回・民法2が全26回の合計58回で、知識ゼロから7割を狙えるところまで引き上げます。
国家一般職・国税専門官・財務専門官・都道府県庁・特別区Ⅰ類・地方上級・市役所など、幅広い試験に対応しています。
「民法が苦手で手が止まっている」「どこから手をつければいいかわからない」という方に最適な講座です。
※ 本記事の民法Ⅰは、民法総則・物権総論・担保物権の3テーマ、20分野です。試験の正式な科目名と一致しない場合があり、問題の内容で分類しています。複数分野を含む問題は主要な論点で1分野に数えています。
※ 国税専門官の民法Ⅰ39問(2014〜2026年度)を母集団にしています。財務専門官の総則・物権32問は、国税の39問に含まれる同一問題と原問題で照合済みのため、重ねて加算していません。財務だけの32問を母集団にすると、国税にだけ出た7問が除かれます。
※ 冒頭画像・出題数の表の題数と解答方式は2026年度のものです。2027年度の実施内容は受験案内で確認してください。
※ 財務専門官は2027年度から、専門試験の選択科目8科目48題のうち、科目単位ではなく問題単位で12題を選択する方式へ変更されます。財務局の公式発表(2026年10月20日)
※ 画像「国税・財務の民法Ⅰの出題数」の出典:国税専門官・財務専門官の2026年度受験案内・問題冊子、財務専門官の2027年度試験制度変更(2026年10月20日公表)。2026年11月6日確認。
※ 画像「国税・財務の頻出分野」の出典:2014年度〜2026年度の出題データを用いた公務員のライト集計。2026年11月6日確認。
※ 画像「国税・財務の出題推移」の出典:2014年度〜2026年度の出題データを用いた公務員のライト集計。2026年11月6日確認。
※ 画像「国税・財務の民法Ⅰの勉強法」の出典:公務員のライトの分類と学習手順、民法。2026年11月6日確認。
※ 例題:2024年度 国税専門官A No.1/2024年度 国税専門官A No.2/2024年度 国税専門官A No.3。実際の過去問の正答は公表正答表に基づきます。
※ 出典:民法(e-Gov法令検索) / 人事院「試験問題例・過去の試験問題」 / 特別区「2024年度試験問題及び正答」 / 国家一般職2026年度受験案内 / 国家総合職2026年度受験案内 / 国税専門官2026年度受験案内 / 財務専門官2026年度受験案内 / 特別区Ⅰ類春試験2026年度受験案内 / 財務専門官2027年度の試験制度変更 / 実務教育出版「地方上級(大卒程度)」全国型の説明