こんにちは。公務員のライト専任講師のゆうシです。
国税専門官A・財務専門官を受けるとき、民法Ⅱはどの分野から勉強すればよいのでしょうか。
この記事では、13年分の出題をもとに、頻出分野と対策の優先順位を解説します。例題では、選択肢のどこを見て正誤を判断するかも確認します。
この記事を書いた人

公務員のライト専任講師
ゆうシ先生(川下裕史)
国税専門官・財務専門官の民法Ⅱの出題数
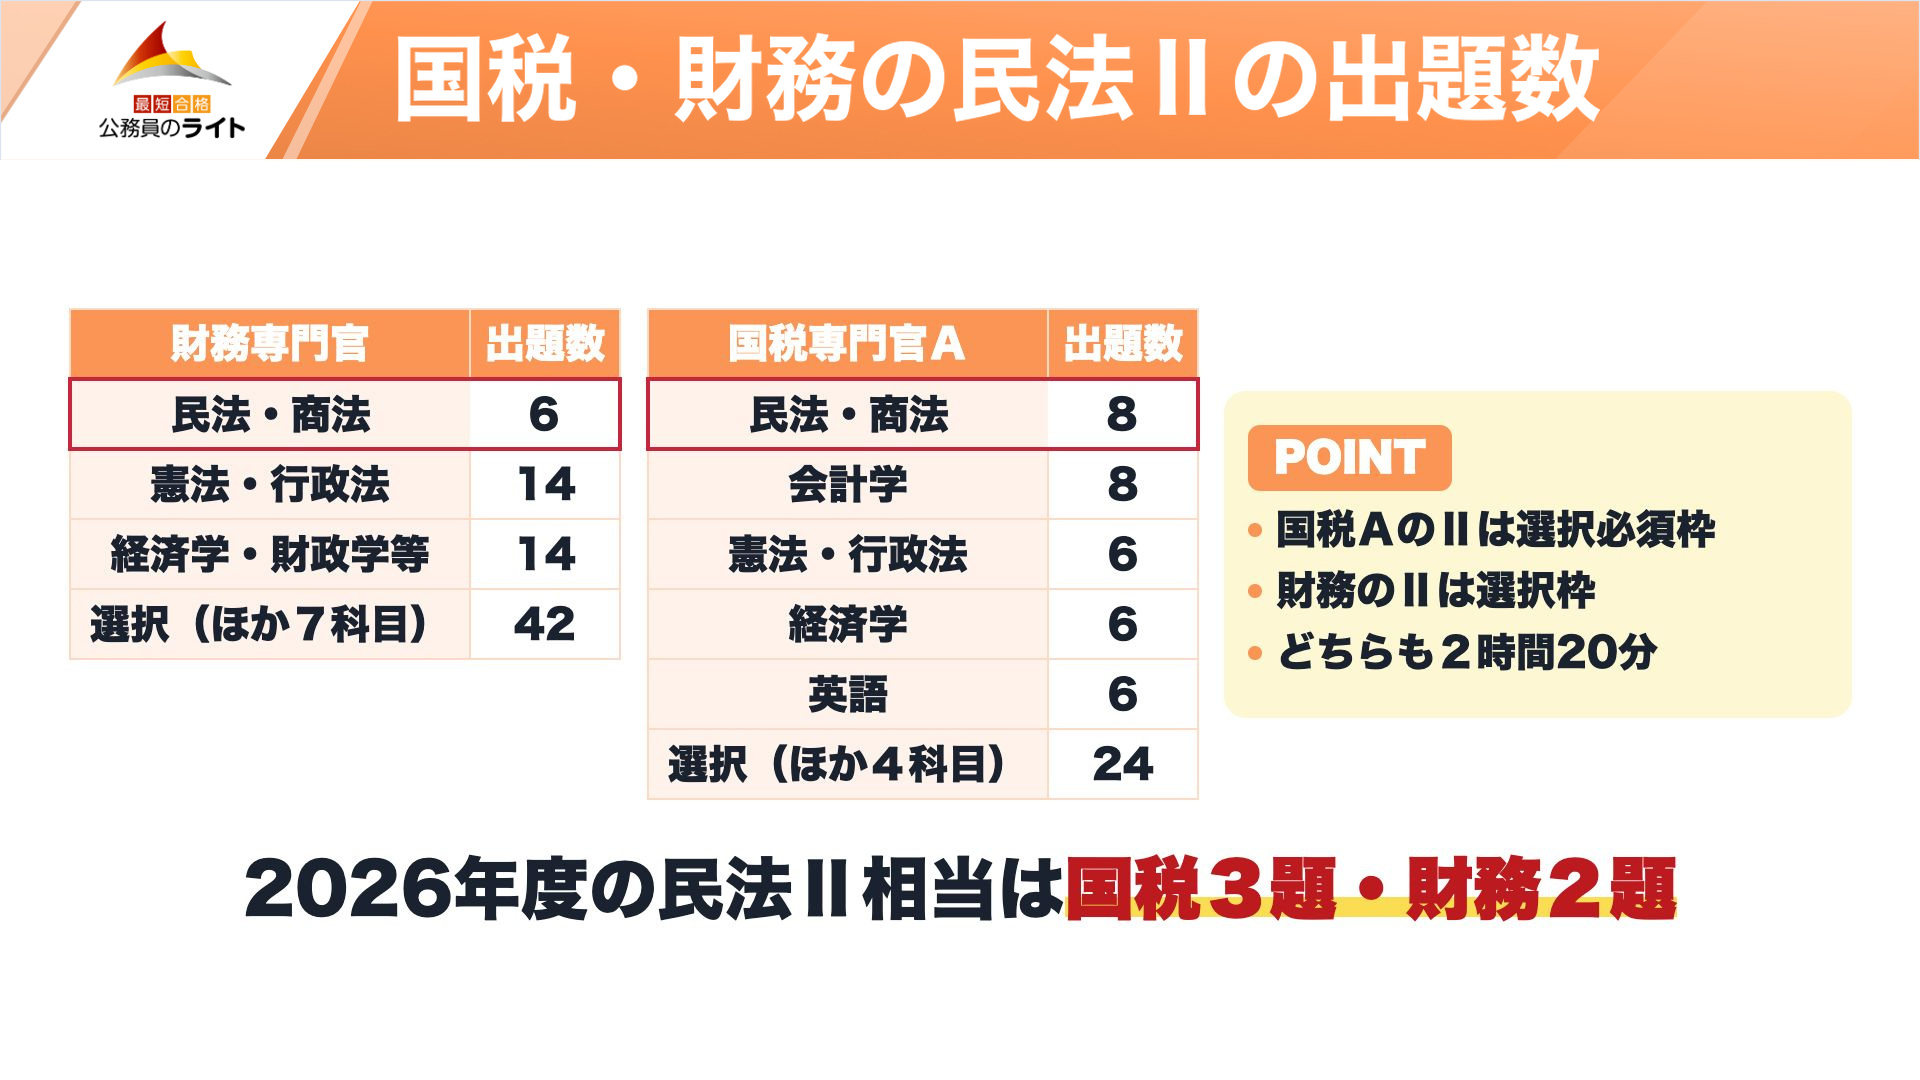
2026年度の国税専門官Aの専門試験は、58題のうち40題を2時間20分で解きます。民法・商法の8題は必須の2題と選択必須の6題に分かれ、民法Ⅱに当たるNo.7〜9の3題は選択必須の枠にあります。
2026年度の財務専門官は、76題から40題を2時間20分で解きます。選択科目の民法・商法6題のうち、No.32・33の2題を民法Ⅱに分類しています。
2027年度の財務専門官は、選択の8科目48題から問題単位で12題を選ぶ方式に変わります。
国税専門官Aは必須4題、選択必須の5科目から4科目24題、残り30題から12題を解きます。財務専門官は必須28題に加え、選択の8科目から2科目12題を解きます(2026年度)。
出題回数を見ると、相続、親族、請負・委任から始めると学習の順番を決めやすくなります。
- この記事で見ること 専門試験の中の民法Ⅱの題数と解答方法
- 13年分の頻出分野と年度別の出題数
- 例題の解き方と対策の優先順位
国税専門官・財務専門官の民法Ⅱの特徴・問われ方
国税専門官Aでは、民法・商法の選択必須の枠で複数の記述の正誤を判断する問題が出ています。2026年度に民法Ⅱへ分類した3題の論点は、債権者代位権・不当利得・遺言です。
請負と委任は、契約の目的を比べると覚えやすくなります。請負は仕事の完成を約束する契約で、委任は法律行為をすることを相手に委ねる契約です。
国税専門官・財務専門官の民法Ⅱの例題
公表過去問で問われた論点をもとにした練習問題です。
- 17歳の人が遺言をするには、必ず法定代理人の同意が必要である。
- 死が差し迫った場合でも、民法に定められた普通方式以外では遺言できない。
▼ 選択肢3〜5と正答・解説を見る(タップで開きます)
- 自筆証書遺言に添える財産目録はパソコンで作成できる。片面にだけ印字した目録の場合、遺言者が各用紙に署名し、押印する必要がある。
- 遺言者は、一度作成した遺言の一部だけを撤回することはできない。
- 遺言者は、相続人全員の承諾があれば、遺言を撤回する権利を放棄できる。
▼ ほかの例題を見る(タップで開きます)
- 未成年の父が自分の子を認知するには、法定代理人の同意を得なければならない。
- 認知は戸籍法に従う届出で行い、遺言では行うことができない。
- 認知の効力は、原則として認知の日から生じる。
- 認知をすれば、第三者がすでに取得していた権利にも影響を及ぼせる。
- 父は、母の承諾を得て、出生前の子を認知することができる。
- AとBが口頭で合意しただけでは、請負契約は成立しない。
- Aは、棚の引渡し前に報酬全額を支払う義務がある。
- 完成前に契約が解除された場合、完成済みの部分を切り分けて引き渡し、Aがその利益を受けても、Bは報酬を一切請求できない。
- Bが仕事を完成する前であれば、AはBの損害を賠償して契約を解除できる。
- Aが用意した材料の性質が原因で棚に品質上の契約不適合が生じた場合、Bが材料の不適当さを知りながらAに知らせなくても、Aは一切の手直しを求められない。
国税専門官・財務専門官の民法Ⅱの出題分析【過去13年】
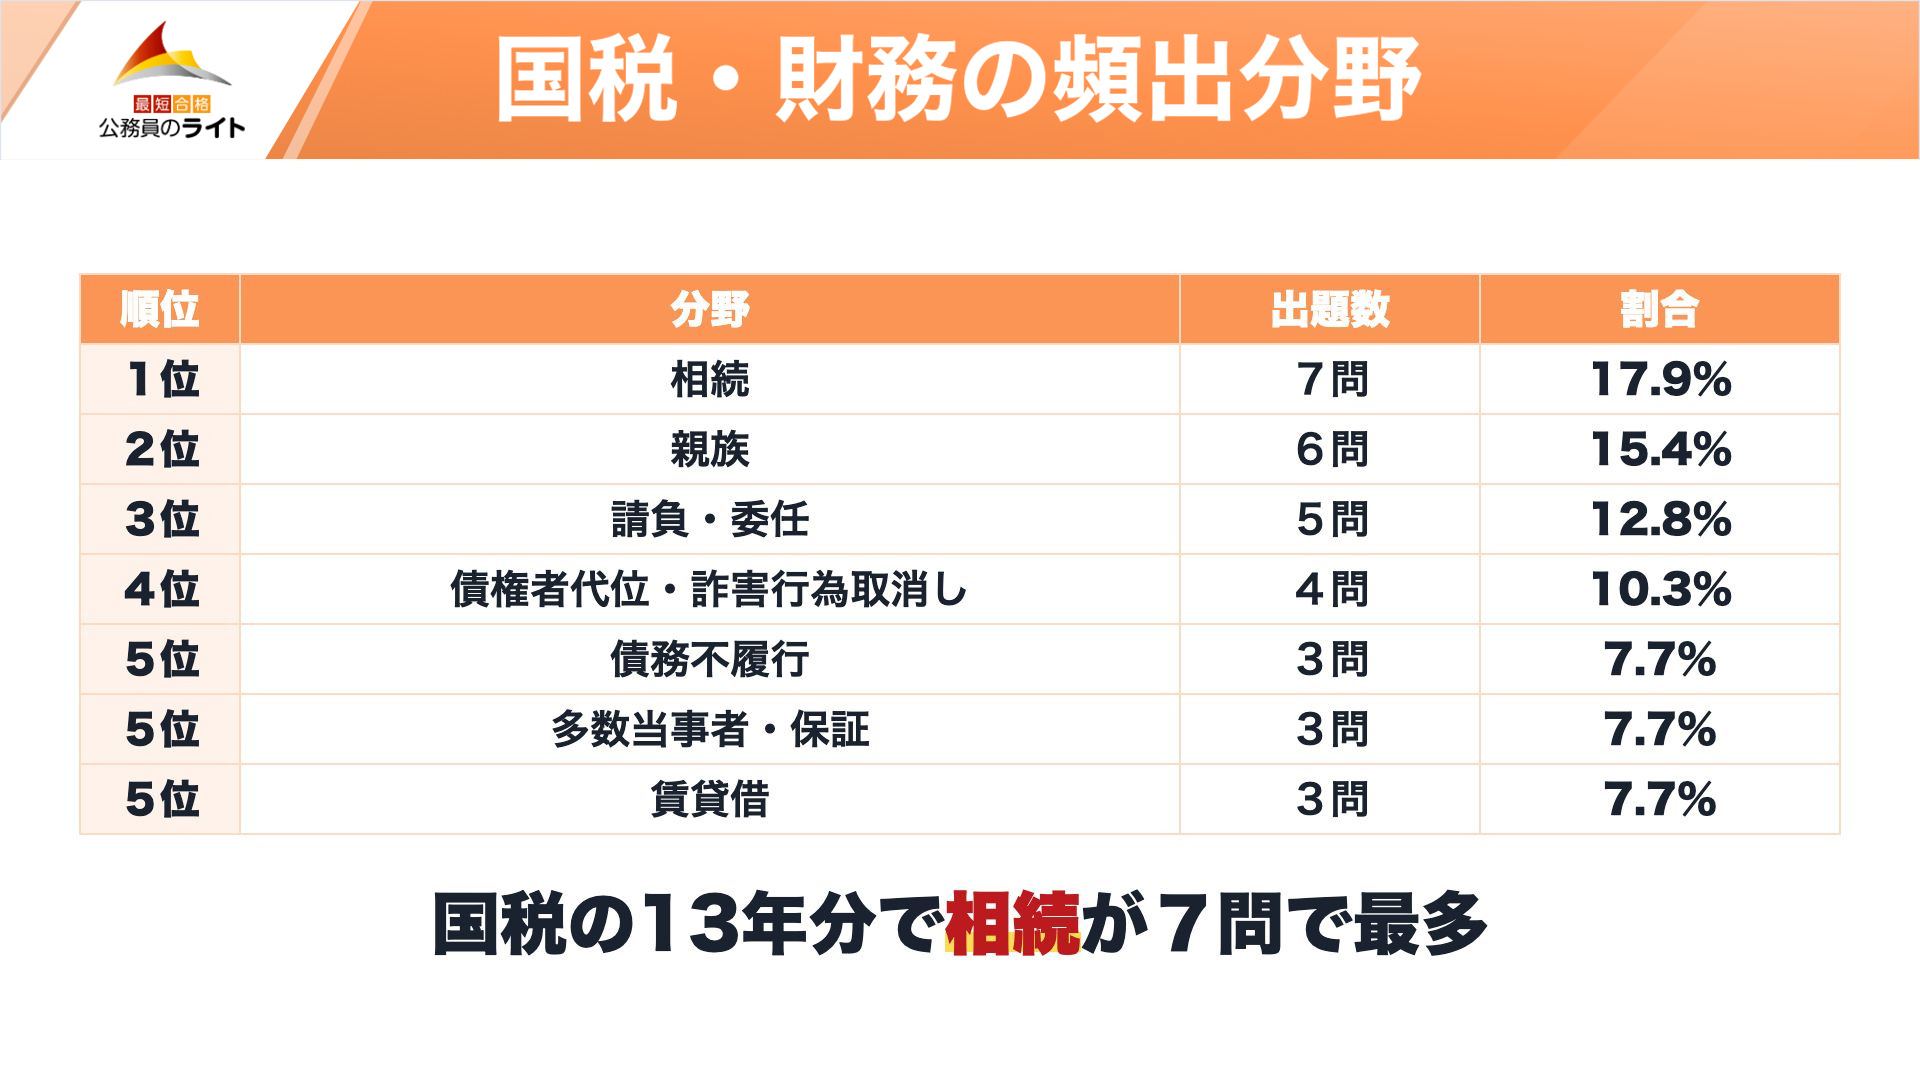
以下のランキングは、国税専門官を母集団にした集計です。財務専門官と共通の問題は重ねて数えていません。
13年分の39問では、相続が7問で最多です。3分野で18問(46.2%)を占めます。
相続
亡くなった人の財産や債務を誰が引き継ぐかを扱います。
相続の出題ポイントは、次の3つです。
- 13年で7問、7つの年度に出題されました。
- 法定相続人を家系図で確認する。
- 相続分の計算と承認・放棄を分けて整理する。
親族
婚姻や離婚、親子や養子の関係を扱います。
親族の出題ポイントは、次の3つです。
- 13年で6問、6つの年度に出題されました。
- 婚姻・離婚・養子縁組の成立と効力を比べる。
- 離婚後の親権などは適用時点を確認する。
請負・委任
仕事の完成を目的とする請負と、法律行為を委ねる委任を扱います。
請負・委任の出題ポイントは、次の3つです。
- 13年で5問、5つの年度に出題されました。
- 契約の目的と報酬の扱いを比べる。
- 解除や終了後の効果を事例で確認する。
国税専門官・財務専門官の民法Ⅱの年度別の出題数
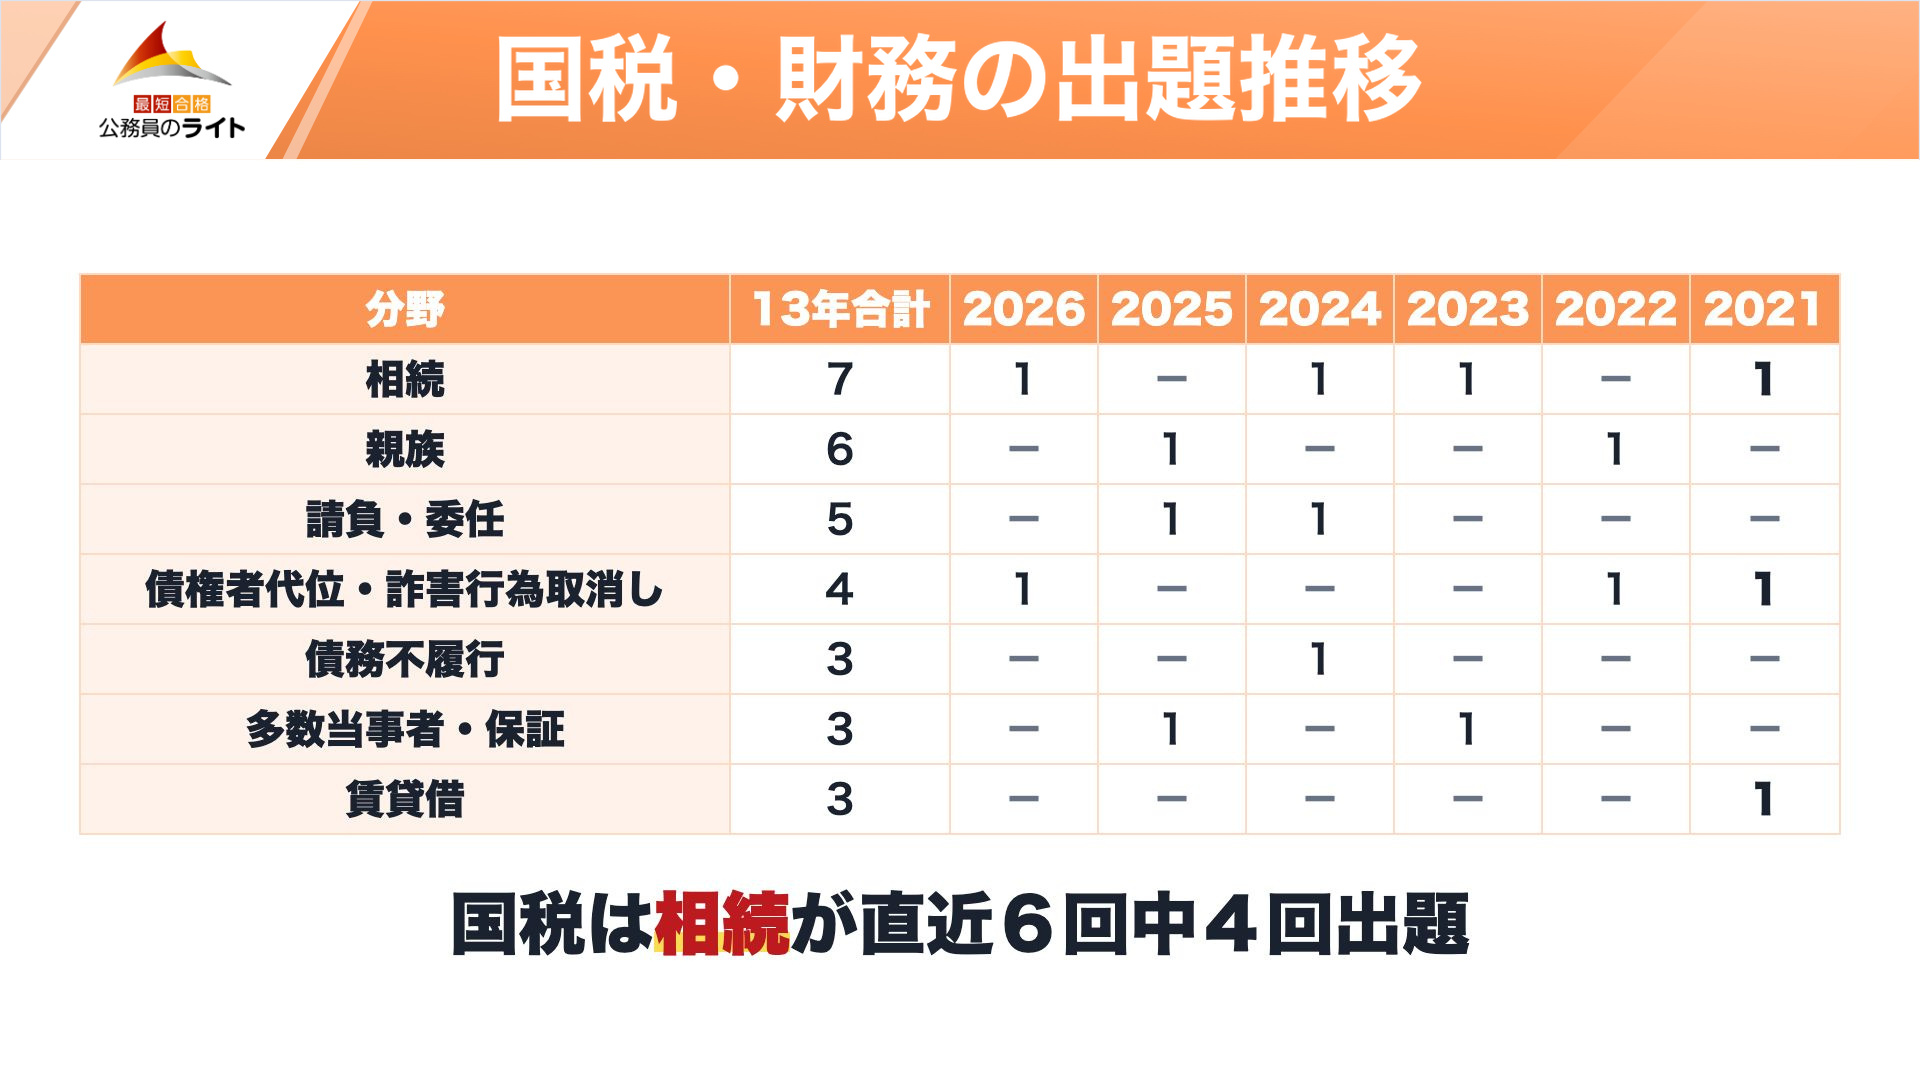
図版では2021〜2026年度の6回を比べています。1年に何が出たかに加え、繰り返し出た分野を確かめましょう。
国税専門官・財務専門官の民法Ⅱの分野別の出題数
| 分野 | 13年合計 | 2026 | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | 2018 | 2017 | 2016 | 2015 | 2014 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 債務不履行 | 3 | - | - | 1 | - | - | - | - | 1 | 1 | - | - | - | - |
| 債権者代位・詐害行為取消し | 4 | 1 | - | - | - | 1 | 1 | - | - | - | - | 1 | - | - |
| 多数当事者・保証 | 3 | - | 1 | - | 1 | - | - | - | - | - | 1 | - | - | - |
| 債権譲渡・債務引受 | 2 | - | - | - | - | - | - | 1 | - | - | - | - | - | 1 |
| 弁済 | 0 | - | - | - | - | - | - | - | - | - | - | - | - | - |
| 相殺・その他の債権消滅 | 1 | - | - | - | - | - | - | - | - | - | - | - | 1 | - |
| 契約の成立・効力 | 1 | - | - | - | - | - | - | - | - | - | - | - | 1 | - |
| 契約の解除 | 0 | - | - | - | - | - | - | - | - | - | - | - | - | - |
| 贈与 | 0 | - | - | - | - | - | - | - | - | - | - | - | - | - |
| 売買・交換 | 2 | - | - | - | 1 | - | - | - | - | - | - | 1 | - | - |
| 消費貸借・使用貸借 | 0 | - | - | - | - | - | - | - | - | - | - | - | - | - |
| 賃貸借 | 3 | - | - | - | - | - | 1 | - | - | - | 1 | - | - | 1 |
| 請負・委任 | 5 | - | 1 | 1 | - | - | - | 1 | 1 | 1 | - | - | - | - |
| その他の契約 | 0 | - | - | - | - | - | - | - | - | - | - | - | - | - |
| 事務管理・不当利得 | 1 | 1 | - | - | - | - | - | - | - | - | - | - | - | - |
| 不法行為 | 1 | - | - | - | - | 1 | - | - | - | - | - | - | - | - |
| 親族 | 6 | - | 1 | - | - | 1 | - | 1 | - | 1 | - | 1 | 1 | - |
| 相続 | 7 | 1 | - | 1 | 1 | - | 1 | - | 1 | - | 1 | - | - | 1 |
| その他(複合) | 0 | - | - | - | - | - | - | - | - | - | - | - | - | - |
表を横にスクロールすると2014年度まで確認できます。ダッシュは、その年度の該当分野の出題が0問だったことを示します。
国税専門官・財務専門官の民法Ⅱの勉強方法・対策の優先順位
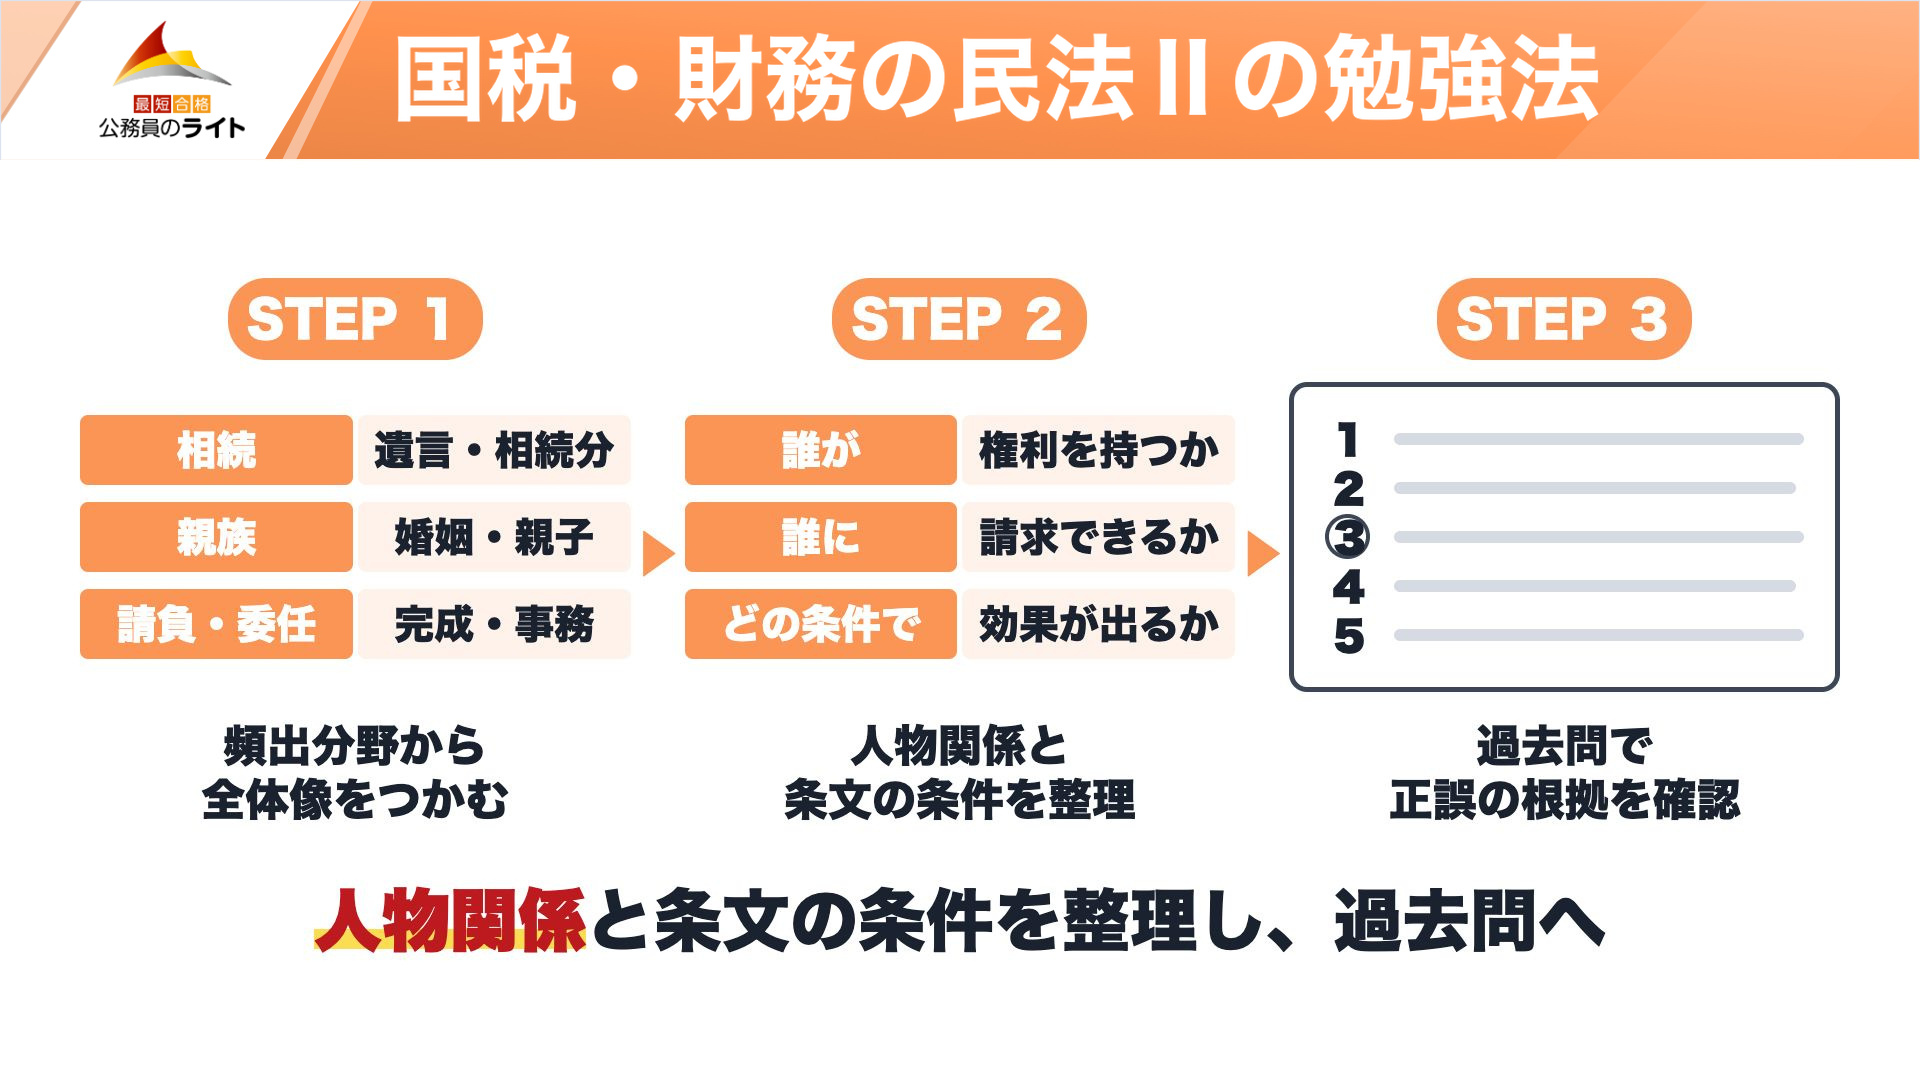
相続と親族は、登場人物の関係を図にして条件を確認します。請負と委任は、契約の終了や報酬の違いを並べて整理しましょう。
財務を受ける人は、国税と共通する問題で確認したあと、財務の受験年度の出題・選択方式に合わせて演習します。
- ステップ1 債権・契約・親族・相続の全体像を押さえる
- ステップ2 誰が誰に何を求められるかを図にし、条文の条件を確認する
- ステップ3 過去問で選択肢ごとの正誤を説明する
国税専門官・財務専門官の民法Ⅱのおすすめ教材
制度の意味を講義でつかみ、過去問で使い方を確かめます。問題を解いてつまずいた箇所は、条文や講義に戻って復習しましょう。
民法の講座
知識ゼロから7割死守!「民法」講座の特徴
民法は範囲が広く、多くの受験生が後回しにしがちな科目です。この講座は民法1が全32回・民法2が全26回の合計58回で、知識ゼロから7割を狙えるところまで引き上げます。
国家一般職・国税専門官・財務専門官・都道府県庁・特別区Ⅰ類・地方上級・市役所など、幅広い試験に対応しています。
「民法が苦手で手が止まっている」「どこから手をつければいいかわからない」という方に最適な講座です。
公務員のライトの民法講座では、民法Ⅰの総則・物権に続いて、民法Ⅱの債権・親族・相続を学べます。
過去問アプリ
短い時間で選択肢の正誤を復習するなら、公務員のライトの過去問アプリも使えます。
▶ App Storeでダウンロード ▶ Google Playでダウンロード
まとめ
- 2026年度は国税A3題、財務2題です。Ⅱに当たる範囲を問題の内容から分類しています。
- 13年分の39問では、相続が7問で最多です。
- 条文の条件を確かめ、似た契約の効果を比べます。
- 相続、親族、請負・委任から対策を始めましょう。
志望先の頻出分野から過去問を解き、誤った選択肢は根拠の条文まで戻って確認しましょう。
知識ゼロから7割死守!「民法」講座の特徴
民法は範囲が広く、多くの受験生が後回しにしがちな科目です。この講座は民法1が全32回・民法2が全26回の合計58回で、知識ゼロから7割を狙えるところまで引き上げます。
国家一般職・国税専門官・財務専門官・都道府県庁・特別区Ⅰ類・地方上級・市役所など、幅広い試験に対応しています。
「民法が苦手で手が止まっている」「どこから手をつければいいかわからない」という方に最適な講座です。
※ 民法Ⅱは債権・契約・事務管理等・親族・相続の範囲を指します。問題を主な論点1つで分類しているため、試験の正式な科目名や区分と異なる場合があります。
※ 2014〜2026年度の集計は国税専門官の39問が母集団です。財務専門官の33問は、問題文を照合するとこの39問に含まれる同一問題です。財務単独の集計では国税にだけ出た6問が除かれます。
※ 2026年度の国税専門官Aでは、選択必須で民法・商法を選ばない場合も、残りの選択問題の枠で問題単位の解答が可能です。
※ 頻出分野と分野別の表は、2014〜2026年度の公務員のライト集計です。出題数が同じ分野は同順位としています。
※ 図版「国税・財務の民法Ⅱの出題数」の出典は2026年度の公式受験案内と試験問題、財務局「財務専門官採用試験制度の変更について」です。
※ 図版「国税・財務の頻出分野」の出典は公務員のライトによる出題分野別集計です。
※ 図版「国税・財務の出題推移」の出典は公務員のライトによる出題分野別集計です。
※ 図版「国税・財務の民法Ⅱの勉強法」の出典は公務員のライトによる出題分析に基づく学習手順です。
※ 例題は公表過去問の論点をもとに、現行民法に沿って設問・選択肢を作成しています。
※ 出典 国税専門官の受験案内 / 国税専門官の2026年度問題 / 財務専門官の受験案内 / 財務専門官の2026年度問題 / 財務専門官の2027年度試験制度変更 / 民法(e-Gov法令検索) / 家族法の改正法(e-Gov法令検索) / 2026年度 No.9(遺言の方式と撤回) / 2025年度 No.9(認知の要件と効力) / 2025年度 No.8(請負の報酬と契約の解除)